- LEX COLUMN
La desaceleración del mercado de la vivienda podría llevar a que las entidades de crédito dirijan el capital hacia áreas más rentables.
Reino Unido no es el único país que desea ayudar a los nuevos compradores de vivienda a subir el primer peldaño de la escalera inmobiliaria. Sin embargo, en lugar de ofrecerles útiles cheques bebé, como planea hacer el primer ministro Andy Burnham, Australia ha optado por enfriar la actividad en el resto del mercado inmobiliario para aumentar su poder adquisitivo relativo. La consiguiente caída en las ventas de viviendas ha inquietado a sus bancos, que acumulan un gran volumen de hipotecas.
Las acciones de las entidades crediticias del país han caído casi un 10% en los últimos seis meses. La fuerte subida de los tipos de interés —cuatro incrementos de un cuarto de punto este año hasta alcanzar el 4,6%, y contando— beneficia a sus ganancias. Pero el aumento de los costes de la deuda ya había afectado al clima en el mercado inmobiliario incluso antes de que el Gobierno eliminara en mayo los incentivos fiscales vigentes para las viviendas adquiridas con fines de alquiler, que incluían una menor tributación sobre las ganancias de capital y la posibilidad de compensar las pérdidas por alquiler con los impuestos.
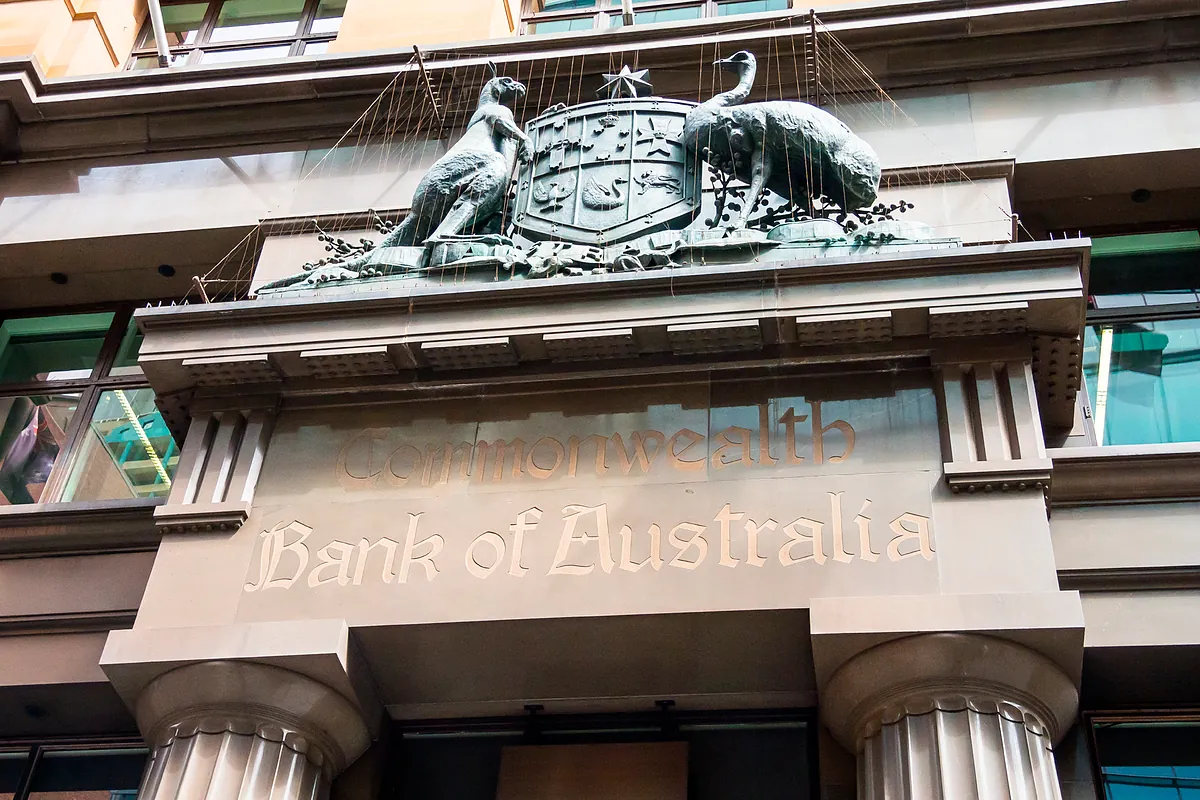
Esto afectó a las ventas de viviendas. Commonwealth Bank of Australia (CBA), la mayor entidad de crédito del país, informó de que las solicitudes de hipotecas cayeron un 15% en los tres meses siguientes a la aplicación de los cambios fiscales. Los precios de la vivienda en Sídney bajaron un 5% en el trimestre que finalizó en septiembre, según el proveedor de datos inmobiliarios Cotality, mientras que a nivel nacional, han caído más del 5% desde su máximo de marzo.
Los bancos australianos tienen una especial dependencia del sector inmobiliario, ya que las hipotecas representan entre la mitad y dos tercios de su cartera total de préstamos, mientras que en el caso de la mayoría de los prestamistas europeos y estadounidenses, esa proporción asciende a una cuarta parte. Por lo tanto, la desaceleración del mercado inmobiliario obliga a los bancos a buscar empresas a las que dar crédito.
Existen focos de crecimiento prometedores. Incluso antes de que Australia comenzara a atraer centros de datos de IA, las compañías eléctricas locales se apresuraban a abandonar el carbón y a adoptar fuentes de energía renovables. En líneas generales, las empresas están invirtiendo el equivalente al 25% del PIB, según datos del Gobierno, el nivel más alto en más de una década. Eso debe financiarse de alguna manera: se espera que el crédito a empresas crezca un 7% o más durante al menos los próximos dos años, según analistas de Citigroup, muy por encima de la media del 4-5%.
Para los bancos, esto representa una oportunidad útil para reequilibrar sus actividades. Los créditos corporativos de CBA, por ejemplo, representan sólo una cuarta parte de su cartera de préstamos, pero generan el 40% del beneficio ajustado y crecen mucho más rápido que sus gigantescas operaciones hipotecarias. La desaceleración del mercado inmobiliario ha empañado el atractivo de las acciones bancarias, pero no es algo tan malo si se traduce en que dirijan el capital hacia áreas más rentables.
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.
Por qué una compra de Monzo podría ser buena para Reino UnidoEl plan de Nik Storonsky para Revolut: un banco global con 'riesgo prácticamente cero'Las cuestiones cruciales que los gigantescos 'factores de riesgo' de Anthropic no te contarán Comentar ÚLTIMA HORA-
20:06
Aena adjudica a Áreas 14 restaurantes en tres aeropuertos
-
19:43
La plantilla de Airbus acepta por mayoría la última propuesta para poner fin al conflicto en España
-
19:35
La caída del mercado inmobiliario australiano podría tener un lado positivo para sus bancos
-
19:33
Paramount logra el aval judicial para absorber Warner
-
19:29
McKinsey nombra a Juan Antonio Bahillo nuevo socio director en España y Portugal