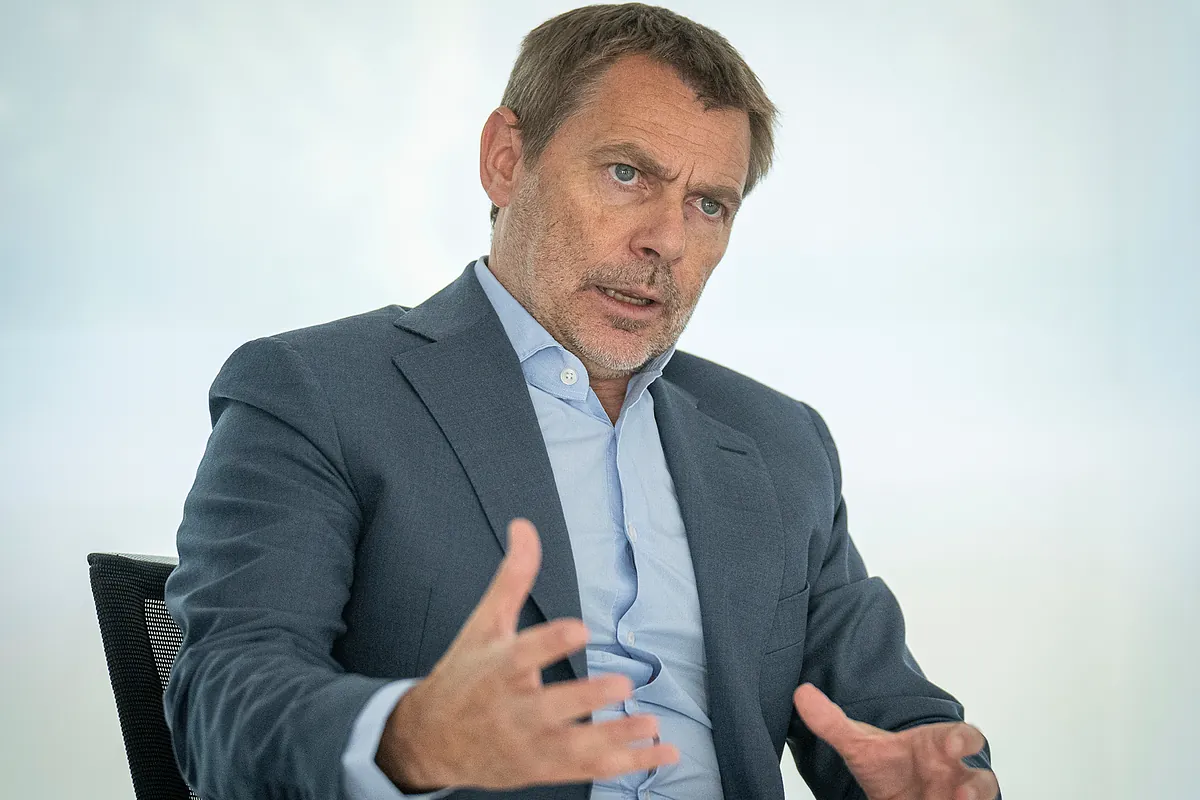
- ALEJANDRO MONTORO / SANDRA SÁNCHEZ
- Morabanc arma su dirección en España para iniciar operaciones en 2027
- MoraBanc entra en España gracias a una ficha bancaria de Unicaja
lluís Alsina, consejero delegado de Morabanc, afirma que tras las adquisiciones de los últimos años, el banco andorrano se prepara para comenzar a operar como banco en España a todos los efectos.
Morabanc tiene ante sí la oportunidad de exportar el modelo de éxito que tantas alegrías le ha dado en su mercado de origen, Andorra, a España. La entidad, que es el mayor banco por activos en el Principado, se encuentra en uno de los momentos clave para su negocio, solo seis años después de poner el pie por primera vez en el mercado español.
El banco familiar, aunque registró una agencia de valores en Barcelona en 2020, abrió de golpe la puerta en España hace solo un año al formalizar la adquisición de Tressis (una operación que ya había intentado en el pasado), que le permitió multiplicar por diez sus activos bajo gestión en el país. A finales de julio de 2025, recibió el visto bueno del Banco de España a la adquisición de Banco Europeo de Finanzas (BEF), una firma que operaba como entidad carcasa (sin clientes operativos, pero con ficha bancaria), que le convierte en una entidad con licencia bancaria en el mercado español y le permite llegar a los clientes con una oferta mucho más completa.
Lluís Alsina (Barcelona, 1973), consejero delegado del grupo andorrano, atiende a EXPANSIÓN para explicar la planificación y objetivos de Morabanc en el mercado español, donde aspira a duplicar su base de clientes en los próximos tres años y situar su plantilla a nivel local en 250 profesionales. Por el camino, no descarta seguir creciendo a través de nuevas adquisiciones, replicando el modelo de expansión en el país de alguno de sus competidores más directos.
Tras la integración de Tressis y la compra a Unicaja de BEF, se han marcado como objetivo empezar a operar como banco en España a todos los efectos en 2027. Tras estos movimientos, ¿cuál va a ser el foco de Morabanc en España?Tenemos un modelo de banca privada en el que el eje central es el asesoramiento patrimonial y la gestión de patrimonios. Nuestro target de cliente está por debajo de los grandes family office, más o menos entre medio millón de euros y dos millones.Creemos que es un nicho que queda desatendido por los grandes competidores del mercado. Tener la licencia bancaria permite dar más valor a tu cliente en determinados productos, como crédito para financiar la inversión en carteras, o hipotecas...¿La compra de una licencia bancaria ha acelerado el proceso de asentamiento en España? Solicitar una nueva lleva bastante tiempo...No, solo son oportunidades que aparecen. Los expertos en la materia siempre nos dijeron que era mejor comprar una ficha existente que pedir una nueva. De hecho, se dan muy pocas licencias nuevas o directamente no las dan.Pensamos que posicionarnos como un banco internacional era la manera de acelerar. Es verdad que ha venido todo de golpe y eso genera estrés en la organización, pero creemos que era el camino. Teníamos muy clara la visión de ir hacia banco, con lo cual seguimos este camino.¿Con qué plantilla cuenta ahora Morabanc para competir en España?Cuando adquirimos Tressis, tenían un equipo de 146 profesionales: 130 Tressis y el restante MoraWealth [MoraWealth ha sido absorbido por Tressis]. Y para finales de 2027, seremos unos 250 profesionales en España.Estamos reforzando absolutamente todas las áreas. Pasar de ser una sociedad de valores a ser un banco tiene unos requisitos regulatorios por parte del Banco de España que son muy importantes, en todas las áreas de control, ya sea jurídico, técnico normativo, auditoría interna, riesgos, cumplimiento normativo... Por esto debemos reforzar la plantilla. También influye la digitalización, la IA...Actualmente tenemos 35 agentes y unos 50-60 banqueros.¿Tienen definido un plan estratégico para esta nueva etapa en el mercado español?El objetivo a corto plazo es lanzar el banco. Queremos crecer, pero no estamos obsesionados con el crecimiento. Un objetivo sería duplicar el número de clientes en un plazo de tres años. Ahora tenemos 12.500 clientes.¿Contemplan más operaciones inorgánicas?Nuestra filosofía es crecer de forma orgánica, acompañando ese crecimiento con operaciones inorgánicas.Las inorgánicas tienen que encajar en los valores. Obviamente miramos opciones, porque al final forma parte del crecimiento. No vamos a decir que no es necesario, sobre todo porque es un sector de muchos costes, con lo cual necesitas tamaño. Pero tiene que encajar bien, y esto no es fácil¿Qué están buscando, algo que eleve la escala de la entidad o una operación de nicho que refuerce el banco en un negocio en particular?Ambas cosas. A veces puedes buscar cosas que te complementen territorios en los que no estás. O puedes buscar entidades más de nicho que den un tipo de producto diferente que no tengas, o que también que puedan darte un tamaño pero que sea consistente con lo que ya tenemos.No todo el mundo tiene medio millón de euros, ¿cierran la puerta al cliente minorista?Obviamente que no. No le decimos que no a nadie, pero no nos posicionamos en el mundo retail, ni en el crédito al consumo, ni en el microcrédito ni en captar clientes pagando el 3%. No es nuestro target.Otra cosa es que de forma natural puedan venir clientes y obviamente estaremos encantados de atenderles. Pero no estamos construyendo un banco para competir en banca retail, tampoco con los neobancos. Montamos un banco pensado en la manera de completar la propuesta de valor de nuestro cliente.¿Tienen pensada la oferta para estos clientes?No, porque el producto bancario es estándar. No vamos a reinventar la banca ni muchísimo menos. Irán entrando los productos bancarios a medida que seamos capaces de desarrollarlos. Tardaremos alrededor de un año y medio en tener una propuesta más o menos completa.Nuestro diferencial está en el asesoramiento, no está en el producto bancario.¿Van a ofrecer hipotecas?Sí, vamos a dar hipotecas porque al final es un producto bancario. Tengas el nivel que tengas, puedes pedir una hipoteca, pero también como parte de tu oferta de asesoramiento.¿Veremos a Morabanc compitiendo por el pasivo?La competencia en el pasivo es necesaria para tener balance y poder dar préstamos. Podemos hacer puntualmente alguna campaña de captación de depósitos porque puede ser una forma de bancarizar de inicio a nuestros clientes en España que están en otros bancos a día de hoy, pero la estrategia no será ganar clientes pagando depósitos. No lo es en Andorra, tampoco lo será aquí.Y en 'criptos', ¿detecta Morabanc una oportunidad?Y en 'criptos', ¿detecta Morabanc una oportunidad?Vemos una oportunidad porque al final no deja de ser un producto que tiene su clientela. No es para todo el mundo, pero sí hay un nicho de clientes que les puede interesar. Para ser un banco de asesoramiento como queremos ser, sí o sí hay que tenerlo. Ya hemos pedido la licencia MiCA, y la idea es que esté en marcha el año que viene. La idea es que en 2027 esté montado todo el catálogo de productos.Aspira a cerrar el año con 23.000 millones en activos
Las adquisiciones de los últimos años han permitido a Morabanc ganarse un hueco en el mapa del asesoramiento financiero en España.
La entidad es el primer banco andorrano por activos en el Principado, aunque no ocupa la primera posición entre los bancos andorranos a nivel internacional. Tampoco en España.
Sin embargo, la compra de Tressis y la adquisición de una ficha bancaria van a posicionar a Morabanc en una nueva dimensión competitiva en España, donde aspira a ganar terreno y disputar cuota de mercado a las entidades más asentadas.
A nivel internacional, según explica Lluís Alsina, consejero delegado del banco, espera cerrar 2026 con más de 23.000 millones en activos gestionados: 10.000 en Andorra, 7.500 en España y el resto, repartidos entre Miami y Suiza a partes iguales.
Morabanc cerró el pasado ejercicio con 62 millones de euros de beneficio. Este año se propone lograr ganancias superiores.
Por qué BNP Paribas vende CetelemBBVA rompe su techo de financiación y se acerca más que nunca a SantanderSantander capta más de 100 millones con su fondo inmobiliario de activos comerciales Comentar ÚLTIMA HORA