- DESMOND LACHMAN
- La deuda pone en alerta al mercado: "El riesgo del petróleo es temporal, el fiscal no"
- Cómo afrontar en Bolsa la crisis de la deuda, con Silvia García, de Lombard Odier
Hasta ahora, Francia ha mostrado poca voluntad política para reducir sus elevados niveles de deuda y déficit públicos, pero aunque la tuviera poner en orden sus finanzas públicas conlleva un alto riesgo de recesión.
En 2010, la crisis de la deuda soberana griega sacudió los mercados financieros mundiales. La amenaza viene ahora de Francia, pero a mayor escala: no solo la relación entre su deuda y PIB ha subido y se está acercando a la de Grecia en vísperas de la crisis, sino que el sistema político francés no parece estar dispuesto a abordar el tremendo déficit fiscal del país, o ser capaz de ello.
Hay motivos de sobra para temer que una crisis de la deuda soberana francesa cause repercusiones a escala mundial. Francia es la segunda mayor economía de la Unión Europea y el tamaño de su deuda es muy superior al de Grecia en 2010. Además, sus problemas de deuda se agravan en un momento en que los rendimientos de los bonos en Estados Unidos, Japón y el Reino Unido se han disparado hasta sus máximos en varias décadas.
El problema es cada vez más grave porque al hecho de que la deuda pública de Francia se desbocó desde algo más del 80% del PIB en 2010 hasta el 119% actual se suman sus déficits presupuestarios, que llegan al 5% del PIB. Peor aún, ahora resulta todavía más costoso mantener esta trayectoria insostenible debido a que el rendimiento de los bonos del Estado francés a diez años se ha disparado. Con una economía esclerosada, sacudida por una crisis de los precios de la energía y que enfrenta tasas de interés más elevadas (y con un crecimiento oficial previsto inferior al 1% para el año que viene), no puede pretender que la solución a su problema de deuda llegue a través del crecimiento.
Poca voluntad política
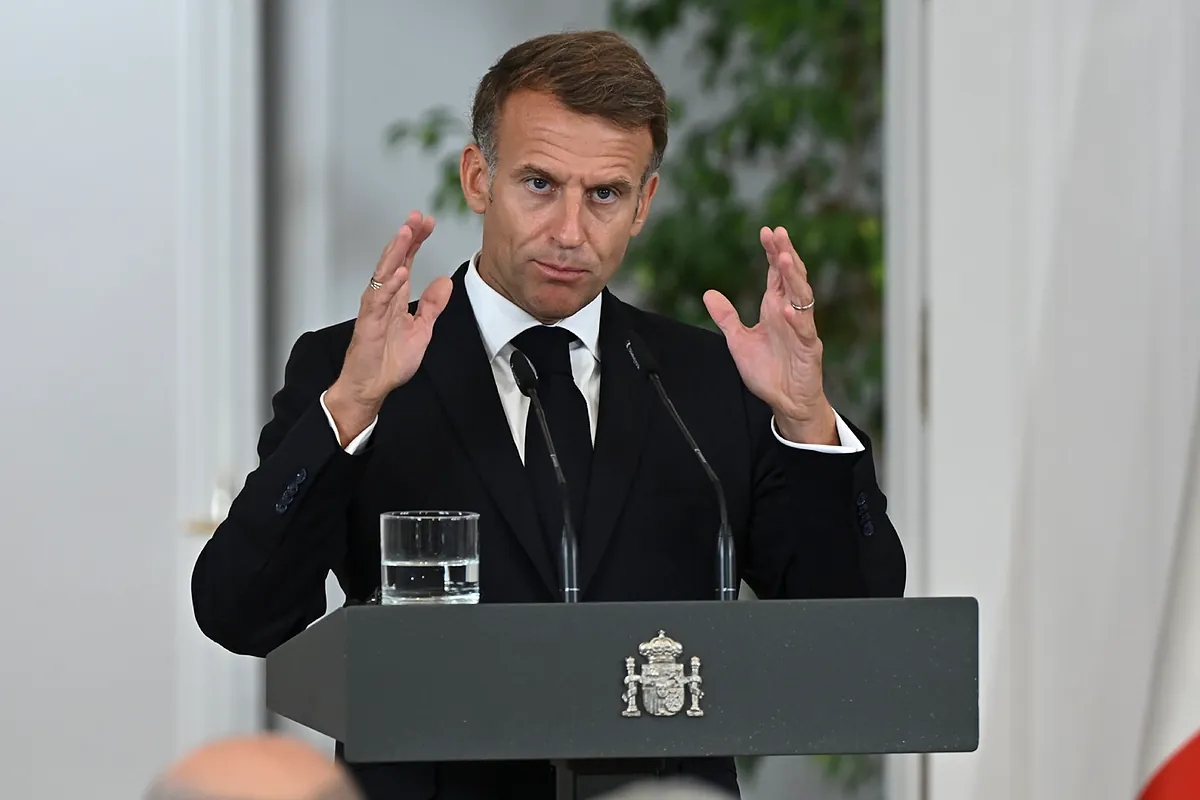
Hasta la fecha, Francia ha mostrado poca voluntad política para sanear su presupuesto y recortar el gasto público, que ahora asciende a un impactante 58% del PIB. Durante los últimos cinco años, el Gobierno de Emmanuel Macron ha pasado por seis primeros ministros, y ninguno de ellos logró reducir significativamente el déficit presupuestario. Las metas de reducción del déficit se han relajado en repetidas ocasiones, los recortes previstos del gasto y las reformas de las pensiones se diluyeron, y los ahorros quedaron por debajo de lo prometido. La Asamblea Nacional está tan polarizada que resulta imposible llegar a un consenso sobre la manera de lograr que la deuda sea sostenible.
Si tenemos en cuenta que en abril habrá elecciones presidenciales, poco cabe esperar en materia de consolidación presupuestaria: todos los candidatos tienen motivos para ofrecer rimbombantes promesas electorales en lugar de confrontar al electorado con decisiones dolorosas de política económica. Además, no queda para nada claro que quien suceda a Macron vaya a ser capaz de sacar adelante las reformas económicas que la situación exige. Para ello, el próximo presidente tendría que conseguir la mayoría operativa en la Asamblea Nacional, cuyas elecciones podrían celebrarse varias semanas después de los comicios presidenciales.
Incluso si Francia contase con la voluntad política para abordar el problema de la deuda pública, el encorsetamiento que implica el euro no se lo pondría fácil. Francia no puede depreciar la moneda ni recortar las tasas de interés para contrarrestar el efecto contractivo de la austeridad. Por lo tanto, el ordenamiento de sus finanzas públicas conlleva un alto riesgo de recesión, especialmente dada la actual debilidad de la economía. A su vez, una recesión limitaría los posibles beneficios de la austeridad, exigiendo un mayor gasto social y reduciendo simultáneamente los ingresos públicos.
Parece que los mercados han tomado nota de la insostenibilidad de las finanzas públicas y la disfuncionalidad política del país: el diferencial entre los tipos de interés a largo plazo franceses y los alemanes creció hasta el nivel más alto desde la crisis de deuda soberana de 2010. El riesgo ahora es caer en un círculo vicioso apocalíptico en el que el aumento de la deuda del Gobierno francés y el incremento de los costes de financiación se retroalimenten. La buena noticia es que el BCE está mejor preparado que en 2010 para apoyar a un Estado miembro de la zona del euro presionado por los mercados. Por ejemplo, su Instrumento de Protección de la Transmisión le permite comprar cantidades ilimitadas de bonos estatales de sus miembros en el mercado secundario, siempre que esos países cuenten con un programa de ajuste económico creíble.
Red de seguridad del BCE
Pero Francia cometería un grave error si llegara a depender demasiado de la red de seguridad del BCE. Dado el ascenso del partido alemán nacionalista de extrema derecha Alternative für Deutschland (AFD), es muy poco probable que la opinión pública alemana se avenga a un rescate orquestado por el BCE de otro vecino fiscalmente irresponsable.
Incluso si la creciente deuda de Francia no lleva a la desintegración del euro, lo que menos necesitan la economía mundial y los mercados financieros en este momento es una nueva crisis de la moneda común y tensiones entre las dos mayores economías de la UE.
Desmond Lachman | Investigador principal del American Enterprise Institute. Fue subdirector del Departamento de Desarrollo y Revisión de Políticas del Fondo Monetario Internacional y estratega económico jefe de mercados emergentes de Salomon Smith Barne. Project Syndicate
El Supremo blinda que las plataformas subcontraten el servicio de repartoAlmeida, ante los empresarios familiares: "La riqueza y el empleo no se crean con la intervención del Gobierno"Jobac, el precedente de súper público que no funcionó Comentar ÚLTIMA HORA