El sector de la logística nacional enfrenta una barrera burocrática excesiva para conectar puntos de alta tensión que demora hasta tres años la operativa de las empresas
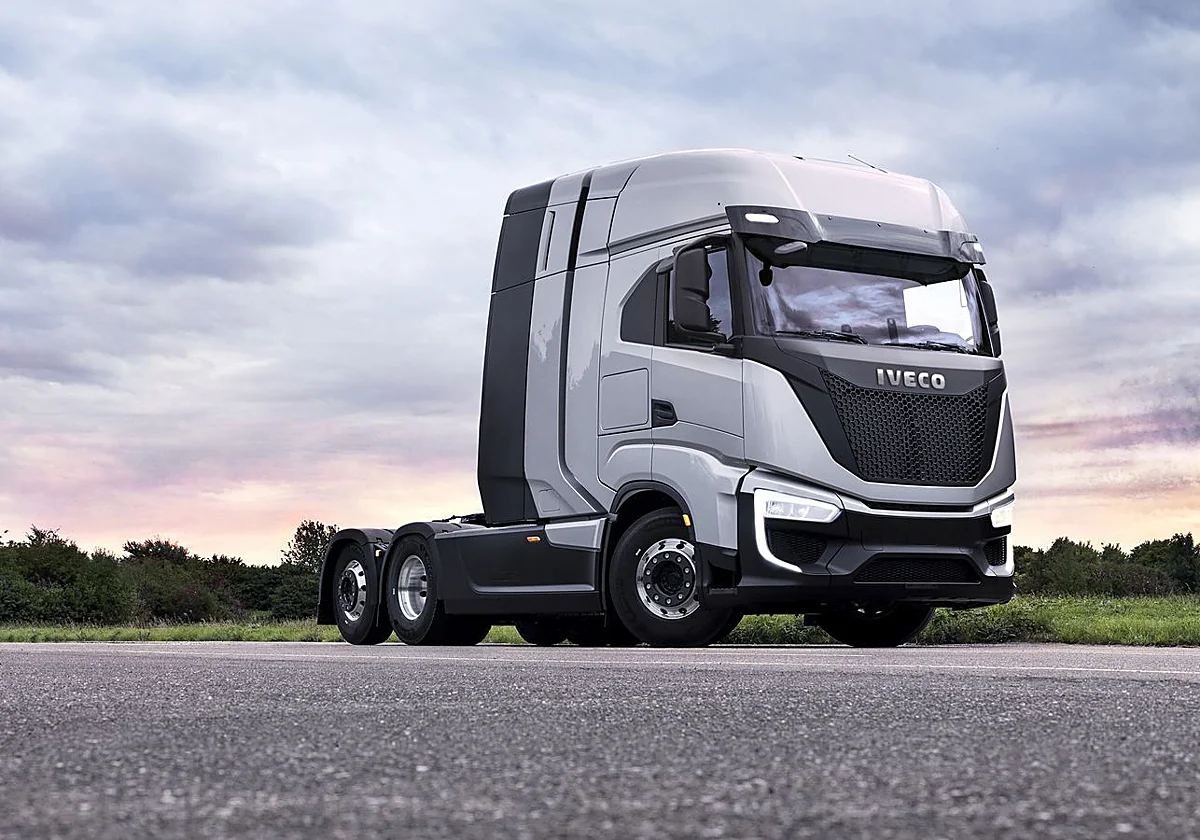
Regala esta noticia Añádenos en Google Camión eléctrico Iveco. (Copiloto)Madrid
14/09/2026 a las 07:40h.Tras más de un siglo de dominio ininterrumpido en el transporte pesado europeo, los fabricantes tradicionales como Daimler Truck, Volvo, Scania, MAN o DAF ... se enfrentan a un desafío competitivo sin precedentes.
En paralelo, la electrificación de los depósitos logísticos se posiciona como el auténtico cuello de botella operativo para la adopción masiva de estas tecnologías.
Europa corre el riesgo de repetir en el segmento de los camiones pesados la misma pérdida de liderazgo observada en los autobuses urbanos eléctricos, donde la industria china ya controla el 27% de las ventas. Para evitarlo, la federación europea Transport & Environment insta a las autoridades de la Unión Europea a no debilitar los estándares de emisiones de dióxido de carbono de los vehículos pesados y a los gobiernos nacionales a simplificar los procesos burocráticos de conexión a la red eléctrica, facilitando a las pequeñas y medianas empresas logísticas la transición hacia flotas cero emisiones.
La baza económica de los nuevos competidores
Según los análisis presentados por Transport & Environment, con datos técnicos de Fraunhofer ISI, Öko-Institut y Apollo Vehicle Safety, los nuevos actores internacionales como Tesla, BYD, SuperPanther, Sany o Windrose se disponen a captar entre el 24% y el 31% del mercado europeo de camiones pesados eléctricos para el año 2030.
Esta irrupción masiva se apoya en una ventaja económica centrada en un Coste Total de Propiedad (TCO) hasta un 12% más bajo. Esta cifra supone un ahorro directo de 43.000 euros por vehículo a cinco años, un aspecto crucial en un sector de la logística de mercancías donde los márgenes de beneficio rondan habitualmente entre el 1,5% y el 2%.
comentarios Reportar un error