Los expertos en fiscalidad y protección de datos advierten del creciente desequilibrio entre el control tecnológico de la Agencia Tributaria y los derechos de los ciudadanos. Abogan por dar más herramientas de defensa a los contribuyentes.
El desembarco de la inteligencia artificial y del tratamiento masivo de datos en la Administración tributaria transforma de raíz el control fiscal. Sin embargo, este despliegue tecnológico plantea un dilema: la creciente asimetría entre una Agencia Tributaria pertrechada de potentes algoritmos y un contribuyente que asiste, con escasa capacidad de defensa y nula visibilidad, a decisiones automatizadas que condicionan inspecciones y sanciones.
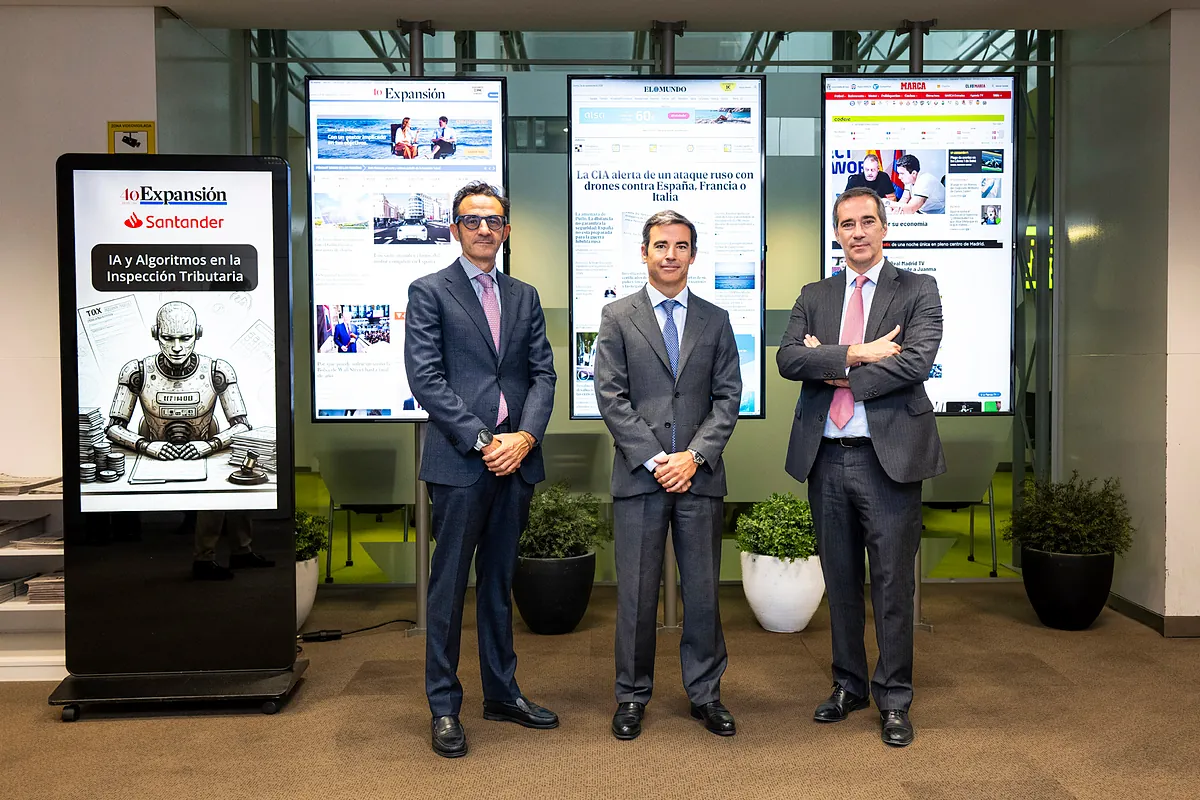
Así se ha puesto de manifiesto en una nueva edición del Observatorio Fiscal EXPANSIÓN, patrocinado por Santander, en el que han participado Jesús González Ruíz-Jarabo, socio de Fiscalidad Internacional de PKF Attest; Esaú Alarcón, socio de Gibernau, y Francisco Pérez Bes, adjunto de la Agencia Española de Protección de Datos (AEPD). Los tres ponentes han coincidido en la necesidad de fijar límites para evitar que la eficiencia recaudatoria eclipse las garantías constitucionales.
Para Jesús González Ruíz-Jarabo, el problema de fondo radica en la opacidad que rodea a los sistemas de selección de contribuyentes. El socio de PKF Attest advierte de que el marco legal en trámite consolidará este desequilibrio. "Hacienda sabe cada vez más del contribuyente -solo en la última campaña de Renta envió más de un millón de avisos sobre criptomonedas- y el contribuyente sabe cada vez menos de los criterios con los que se le selecciona para una inspección. El proyecto de ley no corrige esa asimetría: la blinda", señala.
Ruíz-Jarabo recuerda que, en mayo de 2026, el Gobierno remitió a las Cortes un proyecto que eleva a rango de ley y amplía la reserva de los sistemas automatizados, algorítmicos y de IA de Hacienda, un blindaje que no figuraba en el anteproyecto sometido a información pública. "Si se aprueba en estos términos, el contribuyente no podrá saber qué criterios le han llevado a una inspección, y será muy difícil detectar y corregir posibles sesgos o criterios discriminatorios en esos sistemas", alerta.
Asimismo, alude a la doctrina del Supremo de octubre de 2020, que vetó autorizar entradas domiciliarias basadas solo en tributar por debajo de la media. "Esa lógica debería valer igual para un algoritmo. Una puntuación de riesgo, por sofisticada que sea, sigue siendo una inferencia estadística y no puede sustituir a indicios concretos cuando están en juego derechos fundamentales", afirma. Frente al cruce masivo de información, concluye con una recomendación a las empresas. "La coherencia de los datos que la empresa genera -declaraciones, contabilidad, cuentas anuales- se ha convertido en su mejor defensa: cualquier discrepancia, aunque sea un simple error propio o de un tercero, puede acabar en un requerimiento o una comprobación".
Brecha de exigencias
Por su parte, Esaú Alarcón denuncia la brecha entre las exigencias impuestas a los administrados y las garantías recibidas. "El avance tecnológico en materia tributaria es evidente, pero del lado de las cargas", lamenta el socio de Gibernau, quien critica la paradoja de mantener esquemas arcaicos como los módulos mientras se imponen facturas electrónicas e interfaces digitales sin margen de error.
A su juicio, la Administración opera desde una desconfianza sistemática hacia el administrado para negarle información preventiva básica. "Hacienda parte de que el contribuyente es un defraudador por naturaleza y todo lo que no está en el sistema pues lo va a intentar defraudar", denuncia. Frente a este criterio, Alarcón defiende la implantación real de un derecho al perfil digital. "De la misma manera que la Administración tiene nuestro perfil, el ciudadano debería tener derecho a entrar en su pantalla y ver los datos que le ha imputado alguien y que le pueden generar un cruce de datos".
Además, censura que las decisiones automatizadas se incorporen a las normas sin debate previo, impidiendo impugnarlas a tiempo. "El artículo 129 de la Ley 39/2015 establece que el derecho a la buena regulación exige que esas decisiones automatizadas en la fase de cualquier proyecto normativo deberían figurar y estar a disposición de todo ciudadano que quiera acudir a la fase de información pública", explica.
Alarcón apunta a la resignación social ante este avance coercitivo. "Los contribuyentes están asumiendo de forma un poco borreguil todo lo que dice la Administración, y a veces asumen cosas que darían para hacer una manifestación".
Francisco Pérez Bes analiza el escenario desde la perspectiva de la privacidad y la gobernanza pública. El adjunto de la AEPD reconoce las ventajas de la tecnología en la gestión, pero traza líneas rojas: "Está muy bien que se adapten los procesos a las nuevas tecnologías sin sacrificar las garantías y los derechos de la ciudadanía. No podemos sacrificar los derechos de los ciudadanos y menos de los contribuyentes".
Pérez Bes subraya que la intervención humana en los procesos automatizados no puede ser meramente nominal. "Ya no es tanto el human in-the-loop, sino el human supervising in-the-loop, o sea, que al final se pueda demostrar que esa supervisión no solo es teórica, sino que también se está llevando a cabo", recalca. Igualmente, defiende que la transparencia exige conocer los contratos públicos que sustentan la IA. "Si una administración como la Agencia Tributaria utiliza inteligencia artificial, es normal saber, por principio de transparencia, dónde se adquirió ese software, si lo han desarrollado ellos o si están trabajando con un software de un proveedor extranjero".
El adjunto de la Agencia Española de Protección de Datos advierte también del incremento de vulnerabilidades en los custodios de información fiscal. "Se ha incrementado a fecha de hoy con respecto al año pasado un 90% la notificación de brechas de seguridad. La inteligencia artificial es un vector que está potenciando los ciberataques y, por lo tanto, las brechas de datos". Pérez Bes zanja reclamando un equilibrio de fuerzas. "El contribuyente siempre ha estado en una situación de desequilibrio y tenemos que evitar que ese desequilibrio se haga todavía mayor y además intentar darle herramientas para poder seguir defendiéndose legítimamente".
¿Peligran los beneficios de la Ley de Mecenazgo? El Supremo lo estudia¿Segundo asalto? El vicio oculto que reabre el debate del impuesto a las fortunasAsfixia fiscal: el papeleo hunde la competitividad de España y Europa Comentar ÚLTIMA HORA