Análisis fundamental
PRECIO OBJETIVO:
PRECIO ACTUAL:
RECOMENDACIÓN:
Análisis técnico
CORTO PLAZO:
MEDIO PLAZO:
LARGO PLAZO:
Nota: Datos de cotización y análisis actualizados a día de hoy.
A falta de un mes para la publicación de los resultados de Puig, los analistas de Jefferies reiteran su confianza en la empresa del Ibex, hasta el punto de destacar que "la valoración actual representa un atractivo punto de entrada".
La geopolítica domina una semana marcada por la cumbre de la ONU. Pero a corto plazo, los analistas ya atisban una nueva prioridad en los focos de atención de los mercados. "La siguiente referencia previsible capaz de dirigir al mercado son los resultados corporativos del tercer trimestre de 2026 que empezarán a publicarse el 13 de octubre".
Solo una semana después llegará el turno de Puig. La empresa del Ibex publicará sus resultados el 21 de octubre. Los analistas de Jefferies actualizan hoy sus perspectivas de cara ya a esta reválida, y su conclusión invita claramente al optimismo.
La firma estadounidense vaticina un incremento del 5% en las ventas comparables de Puig durante el tercer trimestre del año. Este porcentaje se sitúa justo por encima del 4,9% que baraja el consenso del mercado, y permite aumentar diez puntos básicos, al 4,0%, el crecimiento comparable estimado para el conjunto del ejercicio fiscal 2026.
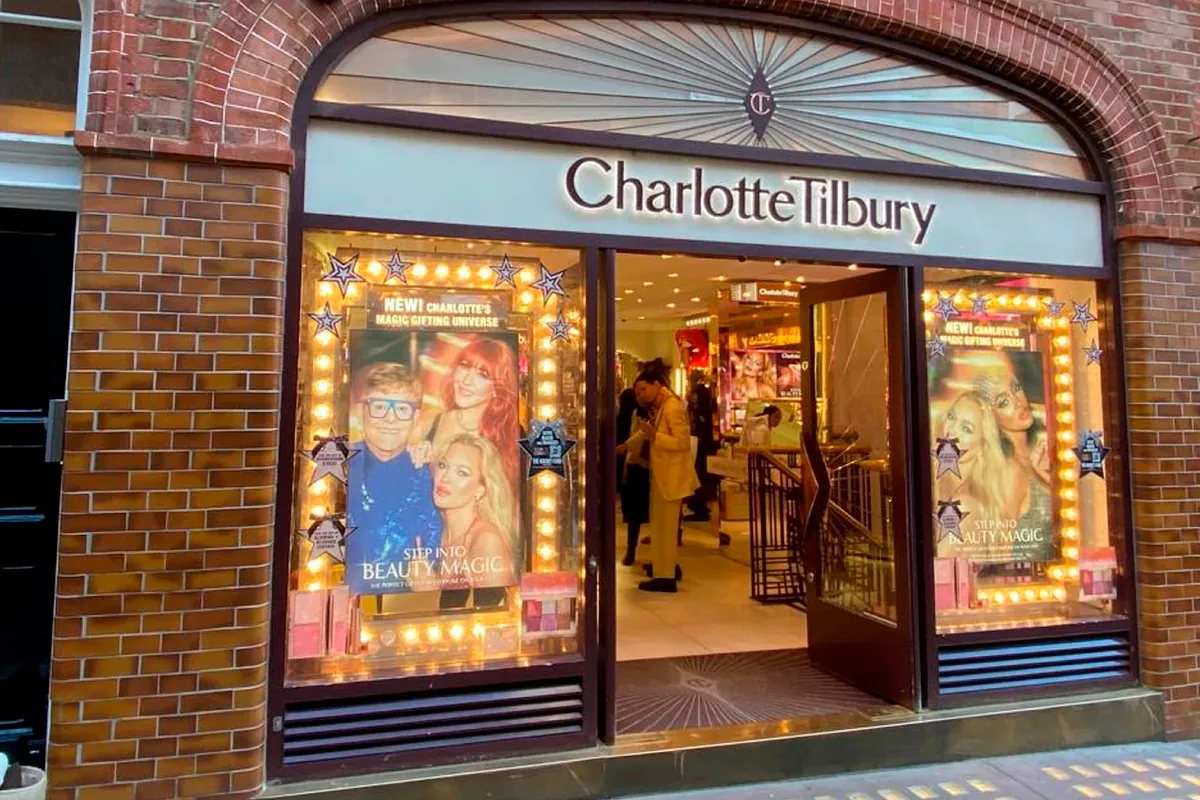
El principal motor de esta mejora vuelve a ser el tirón de su marca Charlotte Tilbury. Los analistas de Jefferies destacan en su informe que el crecimiento esperado "está impulsado por el continuo dinamismo de Charlotte Tilbury". Su "sólido desempeño en la categoría de maquillaje", matiza la firma, "compensa una contribución más moderada procedente de los lanzamientos de fragancias y la persistente debilidad en el segmento de cuidado de la piel de prestigio".
Las tendencias actuales avalan el último gran movimiento de Puig, la reciente compra del 50% que no controlaba de Isdin. En opinión de los analistas de Jefferies, "el segmento de dermocosmética sigue registrando un crecimiento sólido, una tendencia que observamos en todo el sector de la belleza. En este contexto, la decisión de Puig de adquirir el 50% restante de Isdin parece muy oportuna, ya que aumenta su exposición a una categoría de dermocosmética fuerte, en un momento en que el segmento de cuidado de la piel de prestigio muestra un comportamiento más contenido".
Valoración "atractiva"
El contexto barajado por Jefferies abre la puerta a un nuevo impulso en la cotización de Puig. La firma estadounidense no duda en afirmar que, a falta de un mes para la reválida de los resultados, "consideramos que la valoración actual representa un atractivo punto de entrada".
Este atractivo se traduce en una recomendación, invariable, de comprar acciones de Puig. Jefferies deja también si cambio su precio objetivo, en 21 euros por acción. El nivel otorgado representa un potencial alcista del 24% respecto a los 16,91 euros con los que cerraron sus títulos en la sesión de ayer.
La senda alcista proyectada por Jefferies daría continuidad a la subida del 17% que se anotaban sus acciones antes de la sesión de hoy, un rebote que permitía neutralizar la caída registrada el pasado año, un -16%, la mayor de todo el Ibex en 2025.
El correctivo a contracorriente registrado el pasado año por Puig convierte a la empresa de cosméticos y fragancias en uno de los valores del Ibex con mejores recomendaciones de los analistas.
De acuerdo con los datos recopilados por LSEG, de las 18 firmas que cubren el valor, doce aconsejan comprar sus acciones, y las seis restantes proponen mantener la inversión. El precio objetivo medio barajado por el consenso del mercado, 19,04 euros por acción, deja margen aún para subidas superiores a los dobles dígitos respecto a su cotización actual.
La SEC dispara a la 'española' Securitize en Wall StreetTres claves que pueden provocar subidas o caídas superiores al 20% en BolsaTelefónica, víctima del correctivo bursátil a las telecos Comentar ÚLTIMA HORA-
11:27
Alquilar un apartamento, un estudio o una habitación: así están los precios por capitales
-
11:21
Las subidas de tipos no deberían ser la única opción disponible
-
11:03
Inveready invierte 5 millones en la compañía de gestión del riesgo financiero Mirai
-
10:52
Jysk supera los 400 millones de euros de facturación en España, un 31,9% más
-
10:42
Jefferies aprecia un "atractivo punto de entrada" en Puig