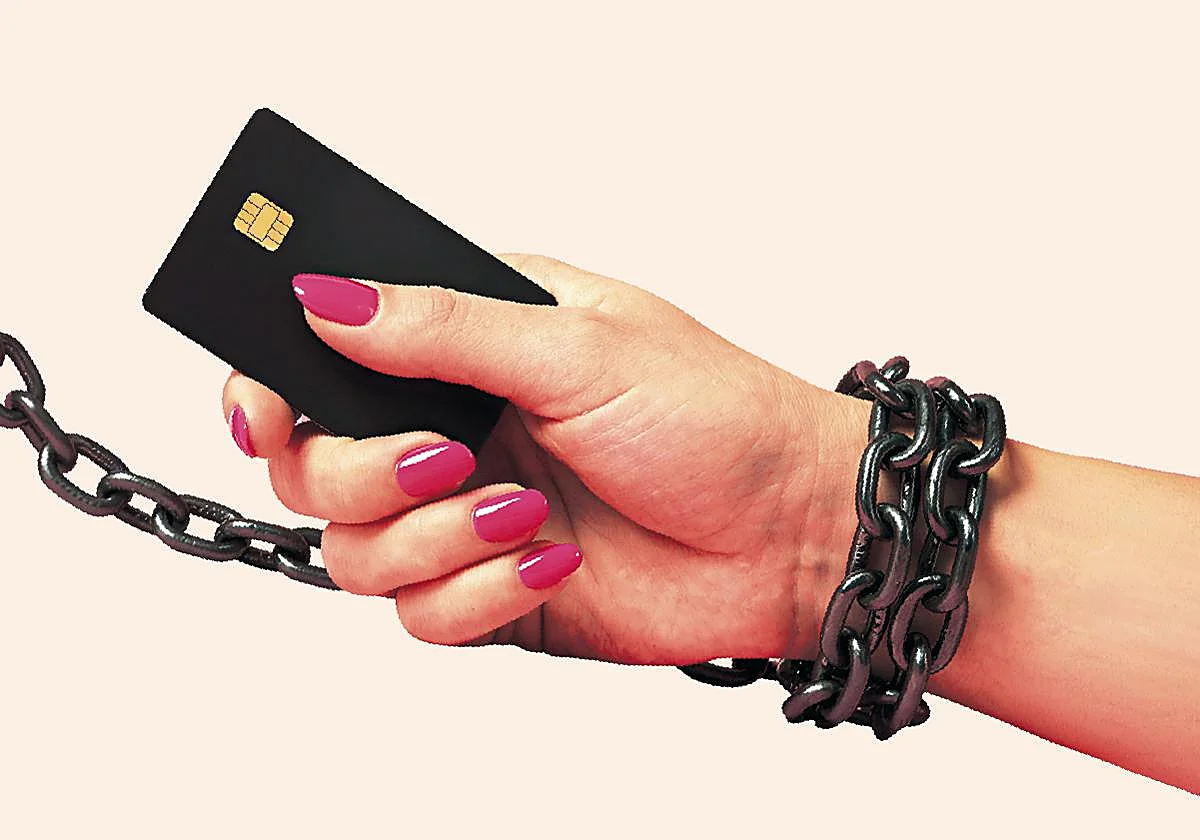
Límites de gasto, avisos, bloqueos o tarjetas prepago pueden poner distancia entre el impulso y el clic final, pero la decisión debe estar en manos del cliente
Escucha el artículo. 5 min
Escucha el artículo. 5 min
Regala esta noticia Añádenos en Google 30/09/2026 Actualizado a las 00:03h.A veces todo empieza con un «solo voy a mirar». Diez minutos después hay una confirmación de pedido y, al cabo de un rato, llega ... el arrepentimiento. Comprar desde el sofá, a medianoche o en la parada del autobús es tan sencillo que entre el deseo y el pago apenas hay espacio para la duda. Pero, ¿y si existiera un freno de mano digital? Un margen obligado de unas horas para reflexionar y responder a la pregunta inevitable: ¿realmente lo necesito? Que el banco ayude a fijar límites, congelar tarjetas o cerrar temporalmente algunas vías de gasto puede resultar útil para frenar el impulso, pero abre también un debate incómodo: ¿hasta dónde debería intervenir en la gestión de nuestro dinero?
Tener un tope de gasto que amortigüe el daño en esos momentos en que el deseo de usar la tarjeta se impone sobre la razón puede ser una herramienta «interesante», según Tamayo. La explicación está en que el límite introduce algo muy sencillo pero útil psicológicamente: restricción. «Interrumpe una secuencia que, de otro modo, puede ser casi automática», destaca. No en vano, las ofertas que caducan, las notificaciones, el crédito inmediato y comprar desde el móvil facilitan de forma casi imperceptible el salto entre «me apetece» y «ya está pagado».
«Cuanto más inmediato y sencillo resulta hacer un pago, más sentido tiene introducir barreras»
«Cuanto más inmediata y sencilla se ha vuelto la compra, más sentido tiene introducir deliberadamente pequeñas barreras», sostiene el psicólogo. Esto no significa que sea el banco el que nos diga qué debemos comprar, cuándo y por cuánto importe. Y aquí es donde está la clave de la cuestión. «El consumidor debería decidir qué quiere limitar, durante cuánto tiempo y qué procedimiento quiere establecer para modificarlo», señalan desde la Organización de Consumidores y Usuarios (OCU). A su vez, aclaran que la entidad financiera se debe limitar a «respetar el freno que el cliente se ha autoimpuesto y recordarle la posibilidad de revertir el bloqueo».
Ajustes en las aplicaciones
Y no hace falta esperar a que la tecnología invente algo nuevo. El Banco de España confirma que las propias aplicaciones permiten ya modificar los topes de gasto diarios –tanto para compras como para retiradas de efectivo–, activar avisos de movimientos o recurrir a tarjetas prepago con una cantidad previamente cargada. Otra posibilidad es separar el dinero cotidiano del ahorro mediante dos cuentas y programar un traspaso automático. Así evitamos que el saldo disponible parezca también dinero para gastar.
La OCU añade más barreras: bloquear temporalmente una tarjeta, desactivar las compras por internet, limitar operaciones en el extranjero o las retiradas de efectivo e incluso, en algunas entidades, «desactivar determinados tipos de operaciones por categorías –como hoteles o aerolíneas– o establecimientos de ocio para mayores de 18 años». Eso sí, la organización aclara que no todas las herramientas ofrecen idénticas opciones ni permiten alcanzar el mismo grado de detalle. En cualquier caso, insiste en que el sistema diseñado para contener el gasto debe cumplir tres principios: ser «voluntario, transparente y reversible».
Ese último requisito plantea una cuestión interesante: ¿qué ocurre si el propio usuario sabe que, llegado el momento, caerá en la tentación de desactivar el bloqueo? La OCU considera útil que el cliente pueda «elegir entre un bloqueo que se levante de inmediato o uno que requiera un periodo de reflexión». El Banco de España se muestra más cauto ya que un contratiempo o una necesidad urgente de pago «podría dejar al usuario en apuros».
Donde sí hay coincidencia es en algo esencial: la entidad no puede convertirse en árbitro de nuestros hábitos. «No se puede restringir la autonomía del cliente», recuerda el supervisor. No es lo mismo, por tanto, que el titular diga «quiero ponerme este límite» a que el banco analice sus movimientos y decida por su cuenta que una compra parece poco razonable. Un gasto excepcional puede responder a un viaje, una avería, una mudanza o cualquier circunstancia que el algoritmo desconozca.
Y es que el mejor bloqueo no resuelve por sí solo una conducta compulsiva. «Un límite bancario puede dificultar una compra, pero no necesariamente modifica la conducta», advierte Tamayo. El experto señala que a veces bastará con mejorar la planificación económica y fijar barreras, mientras que en casos más complejos será necesario abordar el desencadenante emocional. El banco puede poner una puerta, pero quien decide cerrarla sigue siendo el cliente. Un freno digital gana tiempo, pero no sustituye el trabajo sobre lo que hay detrás.
Cinco frenos útiles
Reduce el límite de la tarjeta. Muchas aplicaciones permiten bajar el máximo diario destinado a compras o retiradas.
Activa los avisos. Recibir una notificación cada vez que gastas hace visible un movimiento que con el pago digital puede pasar inadvertido.
Desactiva las compras online. La OCU recomienda mantenerlas apagadas si son una vía habitual de gasto impulsivo y activarlas cuando realmente hagan falta.
Prioriza el débito. Frente al crédito o el pago aplazado, permite ver inmediatamente cómo disminuye el saldo disponible.
Aparta el ahorro escolar. El Banco de España propone separar el dinero destinado a gastos del que queremos conservar, incluso mediante un traspaso automático a otra cuenta.